


1億円の資産運用では、お金を使う時期と必要額を整理し、資産の種類・国・通貨・換金のしやすさを組み合わせて配分を考えます。不動産や株式の利回りを比較する前に、生活費や事業資金として確保すべきお金を分けることが出発点です。
同じ1億円でも、数年後に使う資金と、長期間運用できる余裕資金では適した配分が異なります。自宅、事業、既存の預金や金融商品も含め、資産全体の偏りを確認しましょう。
国内不動産 海外不動産 株式 現金の配分例
次の表は、生活防衛資金と事業運転資金を別に確保したうえで、借入を使わず運用する場合の仮の配分例です。杏奈の実際の保有割合や、すべての人への推奨配分ではありません。
| 資産の区分 | 仮の予算 | 割合 | 検討する役割と注意点 |
| 国内不動産 | 3,000万円 | 30% | 円建て賃貸収入を検討。空室・修繕・売却の遅れを確認 |
| 海外不動産 | 2,000万円 | 20% | 地域や通貨の分散を検討。現地制度・為替・管理を確認 |
| 分散した株式・投資信託 | 3,000万円 | 30% | 資産成長を検討。価格下落や投資対象の偏りを確認 |
| 現金・預金 | 2,000万円 | 20% | 予備費や将来支出に対応。物価上昇や外貨保有のリスクを確認 |
| 合計 | 1億円 | 100% | 既存資産と資金の使途に応じて調整 |
不動産の予算は取得諸費用を含む枠です。予算いっぱいの物件を買うという意味ではなく、条件に合う物件がなければ投資を急ぐ必要はありません。
分散は国と通貨だけで判断しない
不動産を選ぶ際の私の考えは、国内と海外の優劣を決めるより、それぞれに担わせる役割を明確にすることです。日本で円を使う生活なら、国内不動産は円建て家賃収入をつくる候補になります。一方、自宅や事業が日本に集中している場合、海外不動産を地域や収入通貨の分散に活用できるか検討します。
比較する物差しは共通です。借主の需要、費用を引いた収支、管理体制、将来の買主を、国内・海外の両方で確認します。国の名前や表面利回りだけで決めず、必要な時期に必要な通貨で使える資金かを考えましょう。
ただし、日本と海外に不動産を持っていても、不動産という資産に集中している可能性があります。地域だけでなく、価格が下がる要因や、現金化までの時間も比較してください。
特に不動産は、売却を申し込んでも必要な時期までに換金できるとは限りません。教育費や事業の支払いなど期限のある資金を、不動産の売却だけに頼る計画は慎重に検討する必要があります。
外貨建て資産にも注意が必要です。米ドルで家賃を受け取る物件でも、空室や物件価格の下落は起こり得ます。円換算した資産額は為替によって変わるため、「外貨収入があること」と「元本が守られること」を分けて考えましょう。
表面利回りより費用を引いた収支を確認する
表面利回りは、年間家賃を物件価格で割った数値です。例えば、物件価格2,000万円、年間家賃120万円なら6%になります。
ここから年間40万円の管理費・修繕費・空室等の負担を差し引く仮定では、残額は80万円です。物件価格に対して4%に相当しますが、取得諸費用、税金、融資費用や返済は含んでいません。この4%を最終的な運用利回りと扱わず、必要な支出を追加して確認します。
販売資料の数字を見る際は、「何を差し引く前の数字か」「満室前提か」「保証の支払主体と条件は何か」を質問すると、比較の前提を揃えやすくなります。
購入前に確認したい項目
- いつ、いくら使う予定があり、投資に回せる金額はいくらか。
- 自宅や事業を含め、地域・通貨・資産の種類が偏っていないか。
- 値下がりや空室が重なっても、保有を続けられるか。
- 所有権、管理契約、費用、保証条件を資料で確認できるか。
- 将来の買主と、売却までの費用・時間を説明できるか。
例えば、3,000万円の株式等が20%下落すれば評価額は600万円減少します。こうした計算を行い、生活や事業への影響が大きい場合は、投資額や予備資金を調整しましょう。この下落率は予測ではなく、検討のための仮定です。
よくある質問
1億円あれば不動産収入だけで生活できますか?
資産額だけでは判断できません。生活費、税金、空室や修繕、融資条件によって異なります。家賃総額ではなく、費用を差し引いた収支と必要生活費を比較します。
海外不動産の割合は何 が適切ですか?
一律の割合はありません。既存の外貨資産、収入の通貨、運用期間、売却を待てる期間で変わります。本記事の20%は説明用の例です。
現金を持つと運用効率が下がりますか?
現金には予定支出や予想外の費用に対応する役割があります。一方、物価上昇で購買力が下がることもあるため、目的に応じて必要額を決めます。
不動産の購入と運用の相談について
アンナアドバイザーズでは、日本・海外の不動産について、購入条件や管理、売却のご相談を承っています。ご相談時に、ご予算、資金の使途、運用期間をお知らせいただくと、物件を検討しやすくなります。
関連記事:円安で海外不動産を買うと損?/海外不動産の出口戦略と売却前の確認事項
本記事は資産配分を考えるための一般的な情報です。例示した配分・収支は説明用の仮定であり、特定商品の購入や運用成果を保証するものではありません。
参考資料:金融庁「資産形成の基本」 https://www.fsa.go.jp/policy/nisa2/invest/
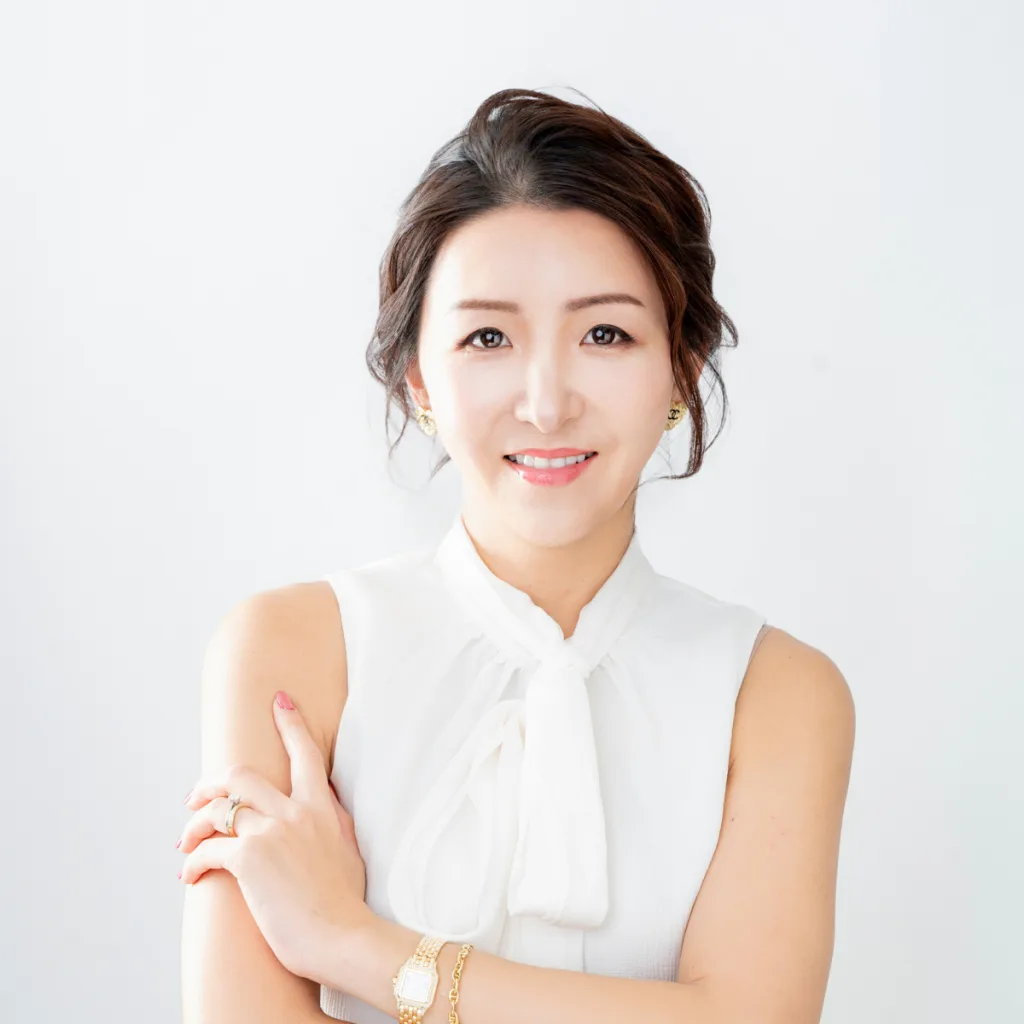
荒木杏奈 / アンナアドバイザーズ株式会社
代表取締役 / 宅地建物取引士 / 宅地建物取引業 東京都知事免許(2)第99967号
所属団体:一般社団法人東京ニュービジネス協議会(NBC)
公益社団法人全日本不動産協会
1984年生まれ、東京都出身。大手広告代理店セプテーニ(株)入社、その後SBIグループを経て2012年よりカンボジアの首都プノンペンの金融機関に勤務。2013年に独立し日本とカンボジアに拠点を持ち、国内・海外の国際不動産サービスを展開。
著書:東南アジア投資のラストリゾート カンボジア (黄金律新書) 新書 幻冬舎
はじめての海外不動産投資